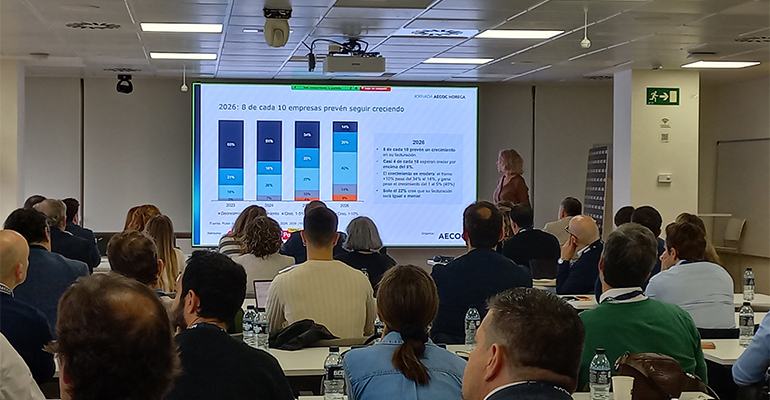
Según el Pulso al sector HORECA realizado por AECOC y presentado en el HORECA Day, a este desafío mencionado por el 64% de las empresas, se suman la posible caída del consumo (47%) y los costes laborales (43%). En este contexto, las prioridades estratégicas son mejorar/preservar la rentabilidad (64%), ganar volumen (58%) y captar nuevos clientes (51%).
A pesar de la complejidad de la coyuntura, el estudio refleja que casi ocho de cada diez compañías están creciendo en ventas y que la mitad alcanza o supera los objetivos. "Esta evolución confirma la capacidad de adaptación, con ayuda del turismo para compensar una demanda interna más contenida y un consumidor nacional más prudente en sus decisiones de gasto", declara Antonina Degler, responsable de desarrollo de la comunidad HORECA de AECOC.
Tres ritmos de crecimiento
El estudio analiza la evolución anual del sector desde la perspectiva de los operadores, fabricantes y distribuidores. Los fabricantes son los más optimistas en cuanto al aumento de su facturación a cierre de 2026 (87%), seguido de los distribuidores (81%) y los operadores (69%).
Sin embargo, el avance en ventas no siempre significa una mejora equivalente de los márgenes. En los tres perfiles, la proporción de empresas que crece en facturación y rentabilidad se sitúa entre el 37% y el 44%, resultando en un escenario de expansión exigente. Además, cada uno de ellos afrontan diferentes desafíos. Por un lado, los operadores priorizan la mejora de la rentabilidad y señalan los costes laborales como su principal obstáculo. Por su parte, los fabricantes ponen el foco en recuperar volumen y apuntan al coste de las materias primas como su mayor desafío. Por otro lado, los distribuidores priorizan la rentabilidad y destacan la falta de personal como su reto más relevante.
Consumo y canales de crecimiento
En cuanto a la evolución del consumo, la seguridad financiera será la principal prioridad para el cliente (40%) por delante de la conveniencia, el ahorro de tiempo y la búsqueda de experiencias memorables.
En cuanto a los canales con mayor potencial de crecimiento, la restauración de marca lidera las previsiones, citada por el 44% de los directivos. Le siguen el delivery y take away (22%) y los llamados "local heroes" u operadores locales de referencia (14%). "Pese a la incertidumbre, una de cada cuatro compañías declara tener una confianza alta o muy alta en la evolución del mercado en 2027", ha concluido Antonina Degler.
El turismo como factor de apoyo
La evolución del turismo se convierte en una palanca de actividad para el sector. Según Óscar Perelli, vicepresidente ejecutivo de Exceltur, "la economía turística seguirá creciendo por encima del conjunto de la economía española, con una aportación adicional estimada de 14.000 millones de euros, impulsada principalmente por el aumento del gasto del visitante internacional".
No obstante, también advierte que el avance de la actividad turística convive con un escenario más complejo marcado por el aumento de los costes, la presión sobre los márgenes y la incertidumbre geopolítica. La organización señala que los productos y experiencias de mayor valor son los que presentan un mejor comportamiento, lo que refuerza la necesidad de que las compañías del ecosistema trabajen propuestas diferenciales.
Perfiles de consumidores
Durante la jornada, Cristina García, Business Director de Worldpanel by Numerator, destacó que el sector se enfrenta a un cliente cada vez más diverso en todos los aspectos. Esta fragmentación obliga a las empresas a afinar sus propuestas y a dejar atrás soluciones de carácter general. "Ya no existe un único consumidor. La sociedad es cada vez más heterogénea y eso cambia las ocasiones de consumo, los productos que se buscan, los canales de compra y los formatos que tienen sentido para cada momento", señaló García.